13. November 2026
Wasserschaden in Haus oder Wohnung: Was tun, wer zahlt, wie wird saniert?
Wasser läuft aus der Decke, der Boden im Bad steht unter Wasser oder im Keller steigt der Pegel: Bei einem Wasserschaden zählen die ersten Stunden. Dieser Ratgeber zeigt, was Sie sofort tun sollten, welche Versicherung in der Schweiz wofür aufkommt und wie die Sanierung abläuft.
Sofortmassnahmen: die ersten Schritte
- Wasser abstellen. Schliessen Sie die betroffene Leitung oder, wenn nötig, den Haupthahn.
- Strom ausschalten. Schalten Sie in den betroffenen Räumen die Sicherungen aus und halten Sie Abstand zu Steckdosen und Kabeln. Die eigene Sicherheit geht vor.
- Wasser auffangen und aufnehmen. Eimer und Tücher begrenzen den Schaden. Möbel und empfindliche Gegenstände bringen Sie in einen trockenen Raum.
- Schaden dokumentieren. Fotografieren Sie die Austrittsstelle und alle betroffenen Flächen und Gegenstände, bevor Sie aufräumen. Bewahren Sie Belege auf.
- Vermieter oder Verwaltung informieren. Als Mieterin oder Mieter melden Sie den Schaden sofort. Den Auftrag für Reparatur und Trocknung erteilt die Vermieterschaft oder die Verwaltung.
- Versicherung benachrichtigen. Melden Sie den Schaden möglichst am selben Tag. Die meisten Versicherer geben in ihren Bedingungen Fristen für die Schadenmeldung vor.
- Fachleute beiziehen. Ursache beheben und die Trocknung fachgerecht ausführen lassen. Bei viel Wasser im Keller hilft die Feuerwehr.
Wer zahlt? Die Versicherungen im Überblick
Eine eigene «Wasserschaden-Versicherung» gibt es in der Schweiz nicht. Je nach Ursache und je nachdem, was beschädigt ist, sind verschiedene Versicherungen zuständig.
- Gebäudewasserversicherung (privat, freiwillig): Sie deckt Schäden am Gebäude durch Leitungswasser, zum Beispiel nach einem Rohrbruch oder einer undichten Leitung. Dazu gehören Wände, Böden und fest eingebaute Teile wie Bad und Küche. Auch Rückstau aus der Kanalisation ist üblicherweise hier versichert.
- Kantonale Gebäudeversicherung: In den meisten Kantonen ist sie obligatorisch. Sie deckt Feuer und Elementarschäden wie Hochwasser und Überschwemmung, nicht aber Rohrbrüche oder Rückstau. In einigen Kantonen, darunter Schwyz, übernehmen private Versicherer diese Aufgabe.
- Hausratversicherung: Sie ersetzt beschädigte bewegliche Sachen wie Möbel, Geräte, Kleider und Teppiche.
- Privathaftpflichtversicherung: Sie kommt auf, wenn Sie selbst einen Schaden bei anderen verursachen, etwa wenn die Badewanne überläuft und das Wasser in die Wohnung darunter läuft.
Was im Einzelfall gedeckt ist und wie hoch der Selbstbehalt ausfällt, steht in Ihrer Police. Fragen Sie im Zweifel bei Ihrer Versicherung nach.
Wasserschaden in der Mietwohnung
Für Schäden am Gebäude ist die Versicherung der Vermieterschaft zuständig. Ihre eigenen Sachen sind über Ihre Hausratversicherung gedeckt. Haben Sie den Schaden selbst verursacht, übernimmt Ihre Privathaftpflichtversicherung den Schaden am Mietobjekt und bei Nachbarn. Wichtig: Beauftragen Sie Reparaturen nicht auf eigene Faust, sondern stimmen Sie das Vorgehen mit der Vermieterschaft oder der Verwaltung ab.
So läuft die Sanierung ab
- Ursache finden und beheben. Erst wenn kein Wasser mehr nachläuft, lohnt sich die Trocknung.
- Schaden aufnehmen. Der Zustand wird mit Fotos und Feuchtemessungen festgehalten und der Umfang mit der Versicherung abgestimmt.
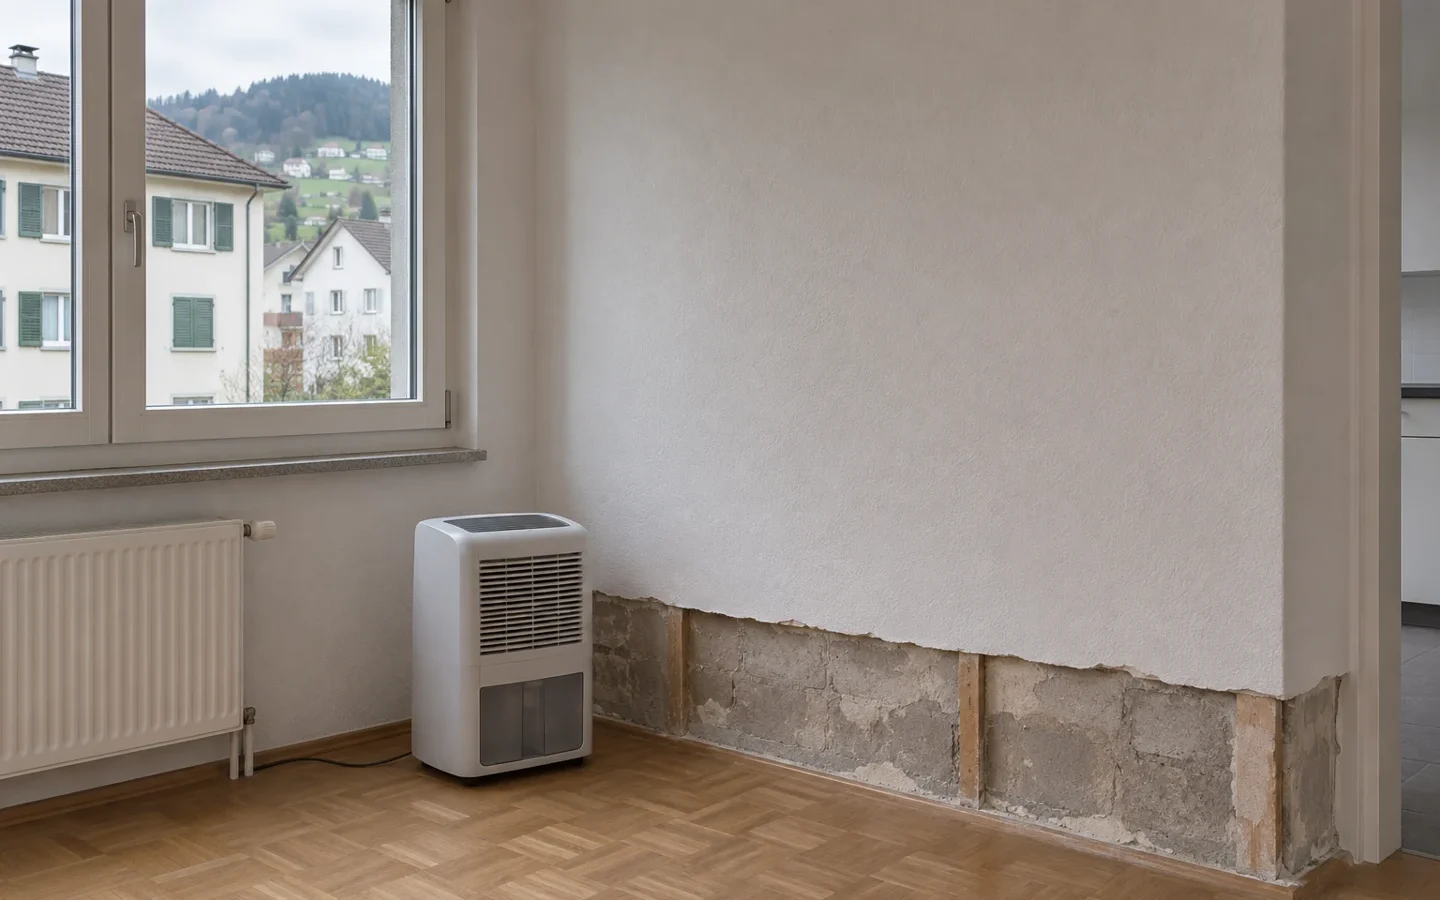
- Rückbau. Durchfeuchtete Putze, Gipskartonplatten, Dämmungen oder Bodenbeläge werden entfernt, soweit sie sich nicht trocknen lassen.
- Trocknung. Trocknungsgeräte entziehen Wänden, Decken und Unterlagsböden die Feuchtigkeit. Wie lange das dauert, hängt vom Aufbau und von der Durchfeuchtung ab. Kontrollmessungen zeigen, wann die Bauteile trocken sind.
- Wiederaufbau. Danach folgen Verputz oder Trockenbau, Bodenbeläge, Platten und Malerarbeiten.
- Abnahme und Abrechnung. Der Zustand nach der Instandstellung wird dokumentiert, die Abrechnung geht nachvollziehbar an die Versicherung.
Wird zu früh wieder aufgebaut, bleibt Feuchtigkeit im Bauteil und es drohen Folgeschäden wie Schimmel. Deshalb gehört die Messung vor dem Wiederaufbau zwingend dazu.
Nach einem Wasserschaden droht Schimmel. Mehr dazu im Ratgeber Schimmel in der Wohnung.
Häufige Fragen
Muss ich eine Gebäudewasserversicherung haben?
Nein, sie ist freiwillig. Für Eigentümerinnen und Eigentümer ist sie aber in der Regel sinnvoll, weil die kantonale Gebäudeversicherung Leitungswasserschäden nicht deckt.
Zahlt die kantonale Gebäudeversicherung bei Wasser im Keller?
Das hängt von der Ursache ab. Dringt bei Hochwasser oder einer Überschwemmung Wasser von aussen ebenerdig ein, gilt das als Elementarschaden. Drückt Wasser aus der Kanalisation zurück, ist das ein Rückstau und Sache der Gebäudewasserversicherung.
Darf ich beschädigte Sachen sofort entsorgen?
Fotografieren Sie zuerst alles und erstellen Sie eine Liste. Klären Sie mit der Versicherung, ob sie die Sachen vor der Entsorgung besichtigen will.
Steinmark hilft bei der Instandstellung
Steinmark übernimmt nach Wasser- und Brandschäden Rückbau, Trocknungskontrolle, Verputz, Trockenbau, Bodenbeläge und Malerarbeiten aus einer Hand und stimmt den Leistungsumfang mit Ihrer Versicherung ab. Mehr dazu unter Schadensanierungen und Versicherungsfälle und Gipser- und Trockenbauarbeiten. Schaden melden und Begehung anfragen.
Quellen zu den Versicherungsangaben: Zurich, CSS, Comparis, Mobiliar. Stand November 2026. Massgebend sind Ihre Police und die Regeln Ihres Kantons.